PECLD pelo CPC 48: como calcular a perda esperada do contas a receber

Se a sua provisão para perdas é calculada apenas pela idade dos títulos, ela mede o que já aconteceu com a carteira. O CPC 48 pede outra coisa: uma estimativa da perda que a empresa espera ter, considerando o histórico, as condições atuais e as previsões sobre o futuro. Para Controllers, CFOs e gestores de crédito, a PECLD pelo CPC 48 é o ponto em que contabilidade e política de crédito passam a depender do mesmo dado. Neste guia, a CIAL Dun & Bradstreet, parceira exclusiva da Dun & Bradstreet na América Latina, mostra como montar a matriz de provisão passo a passo e onde entram os indicadores preditivos.
O que é PECLD e o que o CPC 48 exige
PECLD (Perdas Estimadas em Créditos de Liquidação Duvidosa) é o nome usado no mercado brasileiro para a provisão para perdas de crédito esperadas que o CPC 48 exige sobre ativos financeiros como o contas a receber de clientes. Ela reduz o saldo de recebíveis no balanço para o valor que a empresa de fato espera receber.
O CPC 48 (Instrumentos Financeiros) é a versão brasileira da IFRS 9 e se aplica aos exercícios iniciados a partir de 1º de janeiro de 2018. Ele substituiu, para a redução ao valor recuperável de ativos financeiros, o modelo de perda incorrida do CPC 38, em que a provisão dependia de evidência objetiva de que a perda já havia ocorrido.
O item 5.5.17 do pronunciamento define como a perda esperada deve ser mensurada. Ela precisa refletir:
- um valor imparcial e ponderado pela probabilidade, determinado a partir de um intervalo de resultados possíveis;
- o valor do dinheiro no tempo;
- informações razoáveis e sustentáveis, disponíveis sem custo ou esforço excessivos na data do balanço, sobre eventos passados, condições atuais e previsões de condições econômicas futuras.
O terceiro ponto muda a lógica da provisão. Uma PECLD que só replica o histórico de atrasos atende parcialmente à norma, porque ignora as condições atuais e as previsões.
Abordagem simplificada: matriz de provisão passo a passo
Para contas a receber de clientes sem componente de financiamento significativo, o item 5.5.15 do CPC 48 determina a abordagem simplificada: a provisão é sempre mensurada pela perda esperada para a vida inteira do recebível. Na prática, a empresa não precisa acompanhar se o risco de crédito de cada título aumentou desde o reconhecimento inicial.
O Apêndice B do pronunciamento (item B5.5.35) aceita a matriz de provisão como expediente prático. A empresa aplica taxas fixas de perda conforme a faixa de atraso, calculadas a partir da sua experiência histórica e ajustadas para refletir as condições atuais e futuras. O passo a passo:
- Segmentar a carteira. Agrupe clientes com características de risco de crédito semelhantes, como setor, região, porte ou rating. Se o histórico mostra padrões de perda diferentes entre grupos, uma única matriz distorce o resultado.
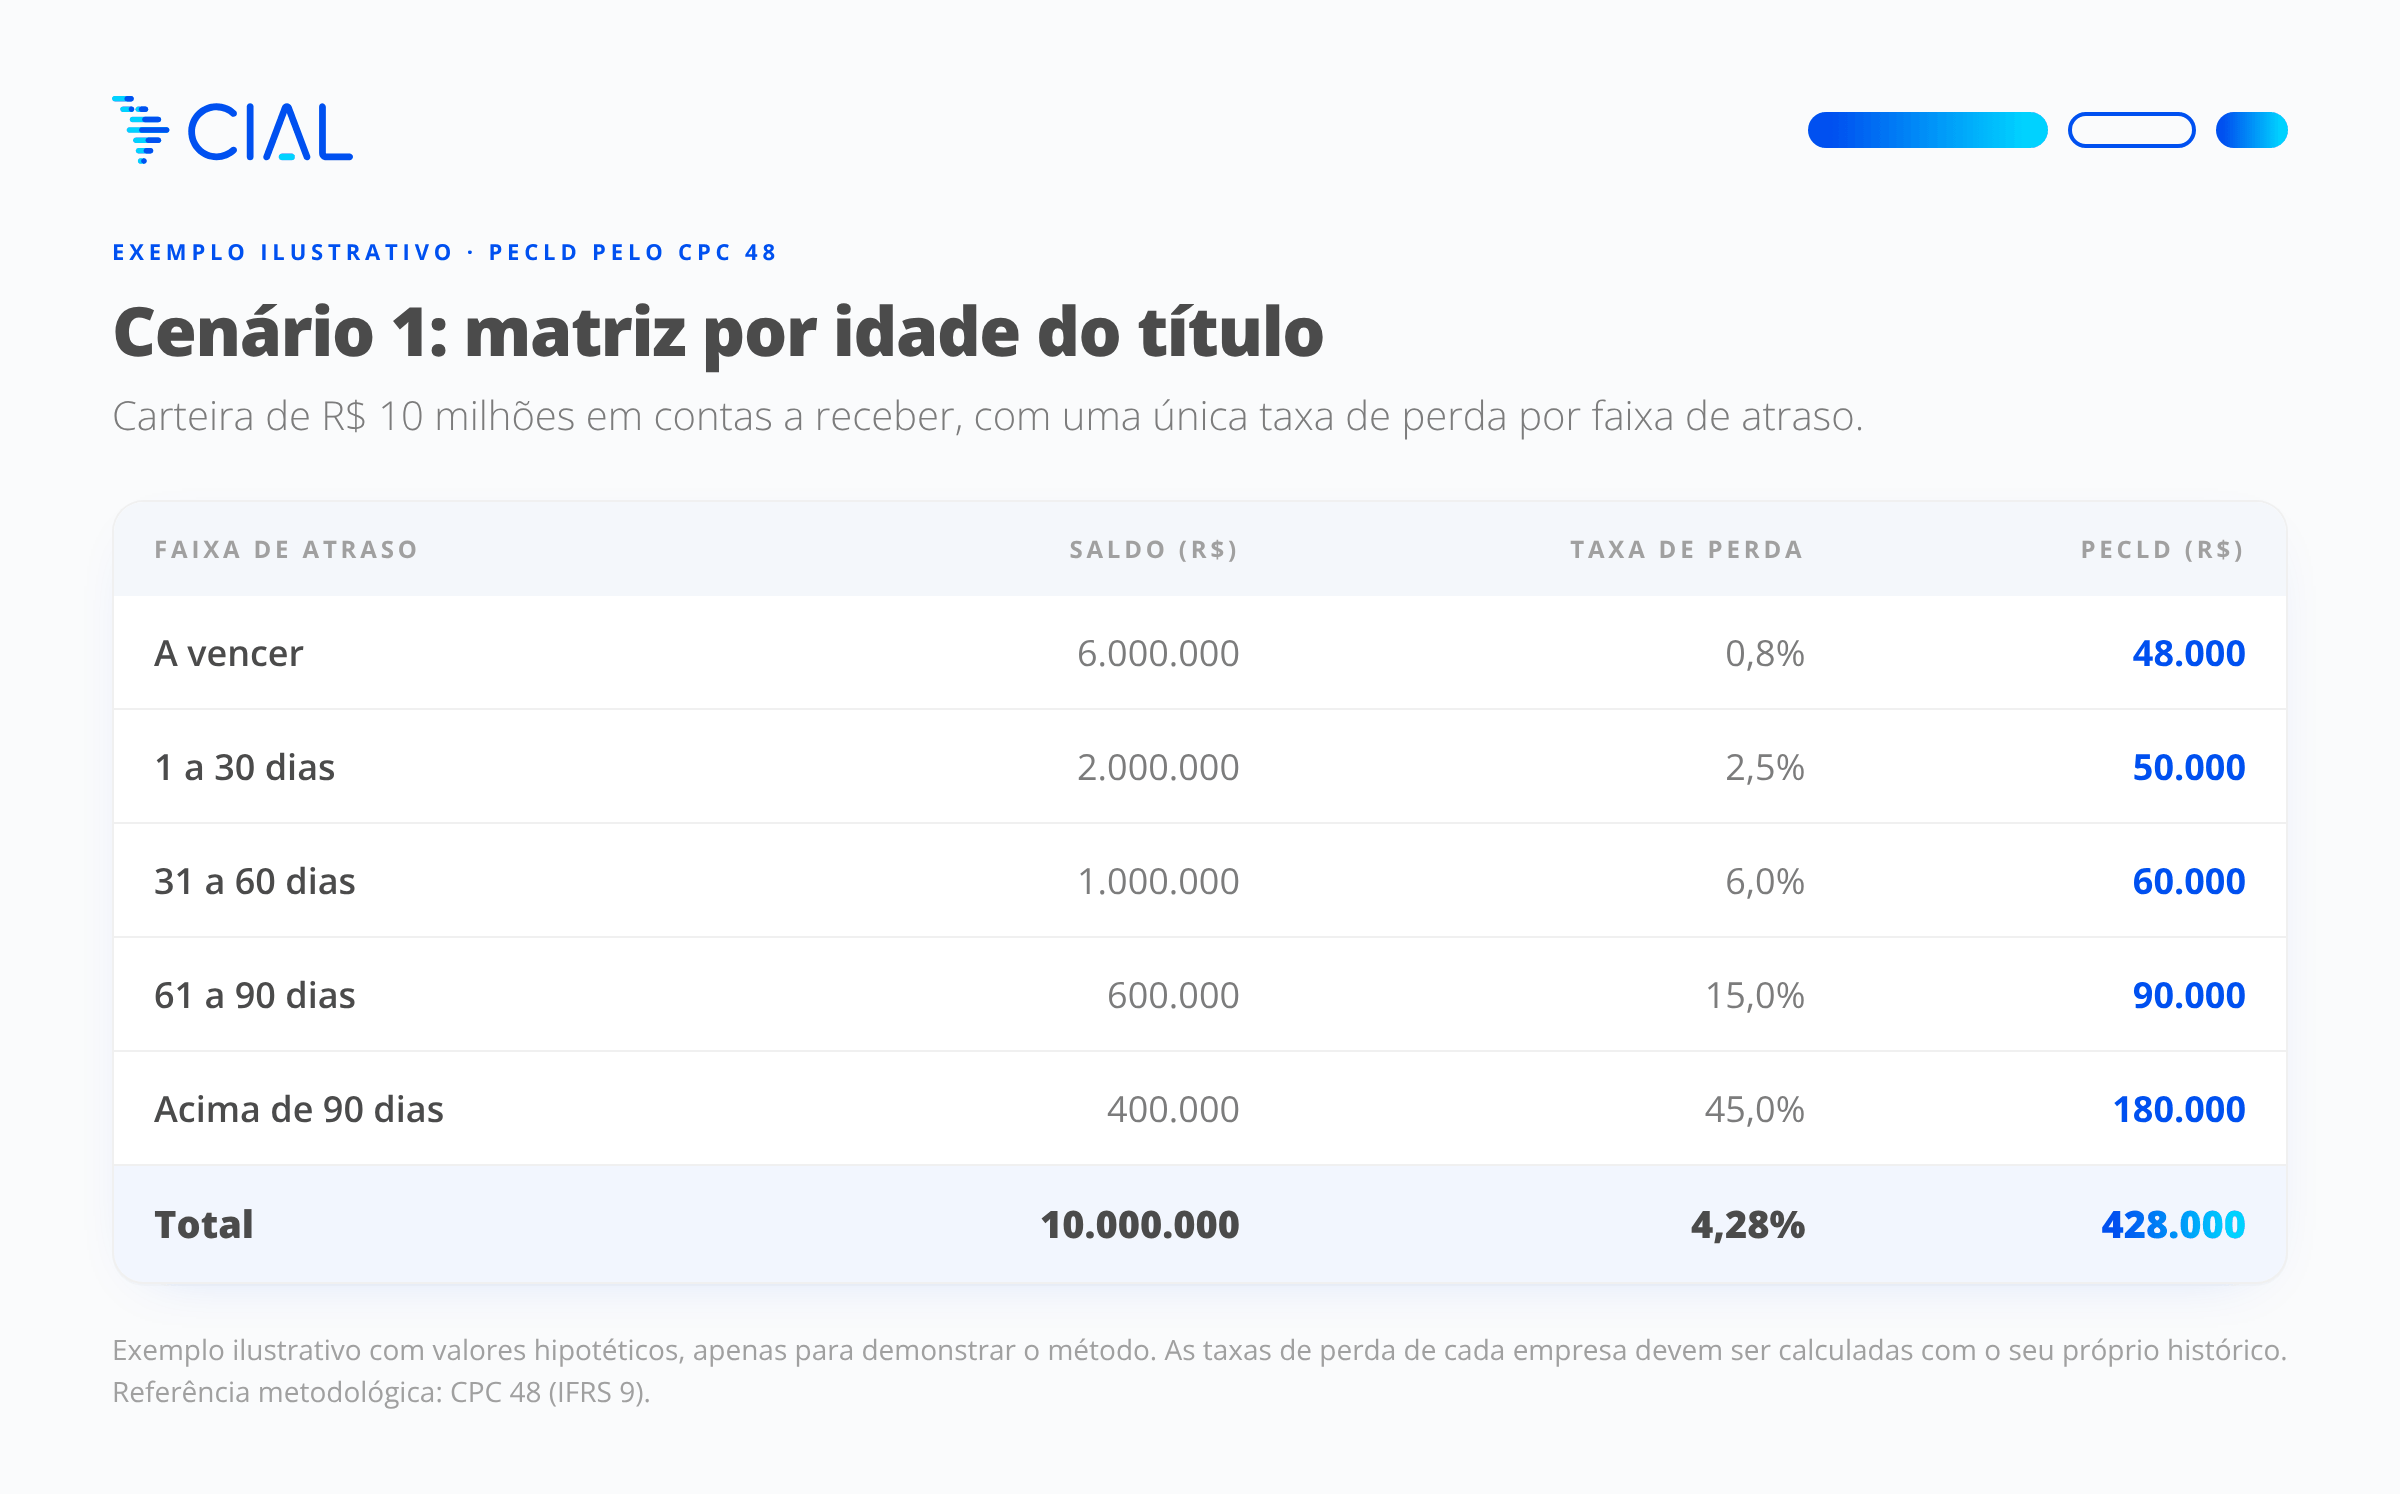
- Definir as faixas de atraso. Exemplo: a vencer, 1 a 30 dias, 31 a 60, 61 a 90 e acima de 90 dias.
- Definir o que é perda (default). O CPC 48 (item B5.5.37) traz a presunção refutável de que o default não ocorre depois de 90 dias de atraso, salvo se a empresa tiver informação razoável e sustentável que justifique um critério diferente.
- Calcular as taxas históricas de perda. Acompanhe as vendas a prazo de um período e meça quanto de cada faixa de atraso terminou em perda efetiva.
- Ajustar as taxas com informações atuais e prospectivas. Esta é a etapa que transforma uma taxa histórica em perda esperada (veja a próxima seção).
- Aplicar as taxas aos saldos da data do balanço. Multiplique cada faixa pelo percentual correspondente e some os resultados.
- Contabilizar e documentar. Registre a diferença em relação à provisão anterior no resultado e documente premissas, fontes e julgamentos para a auditoria.
Onde entram as informações prospectivas
O histórico é o ponto de partida, e o CPC 48 pede que ele seja ajustado com base em dados observáveis atuais. Há dois níveis de ajuste, e a maioria das empresas faz apenas o primeiro.
Ajuste macroeconômico. A empresa relaciona sua taxa de perda a variáveis como atividade econômica, juros ou desemprego e corrige a matriz quando as projeções divergem da média histórica. É um ajuste útil, mas aplicado igualmente sobre clientes muito diferentes.
Ajuste pelo comportamento de cada cliente. Aqui a pergunta muda de "há quanto tempo este título está vencido?" para "qual a probabilidade de este cliente pagar em dia?". Dois títulos a vencer, com o mesmo valor e o mesmo prazo, podem ter riscos muito distintos: um pertence a um cliente que paga fornecedores pontualmente, o outro a um cliente que começou a atrasar pagamentos com o restante do mercado.
A matriz por idade trata os dois da mesma forma até que o segundo atrase com a sua empresa. Quando isso acontece, a perda já está em formação e a provisão sobe de uma vez.
Indicadores preditivos permitem antecipar esse movimento. A probabilidade de pagamento em dia, construída a partir do comportamento de pagamento e de sinais de liquidez do cliente, pode servir como critério de segmentação, em linha com a lógica do CPC 48 de agrupar ativos por características de risco de crédito semelhantes. As taxas de cada segmento continuam vindo da experiência histórica da própria empresa, mas o agrupamento passa a refletir o risco atual de cada cliente.
Exemplo numérico ilustrativo
Os valores abaixo são hipotéticos e servem apenas para demonstrar o método. As taxas de perda de cada empresa devem ser calculadas com o seu próprio histórico.
Considere uma carteira de R$ 10 milhões em contas a receber.
A mesma carteira é dividida em dois grupos: clientes com alta probabilidade de pagamento em dia (R$ 7,2 milhões) e clientes com baixa probabilidade (R$ 2,8 milhões). Cada grupo recebe taxas calibradas com o histórico de perdas daquele perfil e ajustadas às condições atuais.
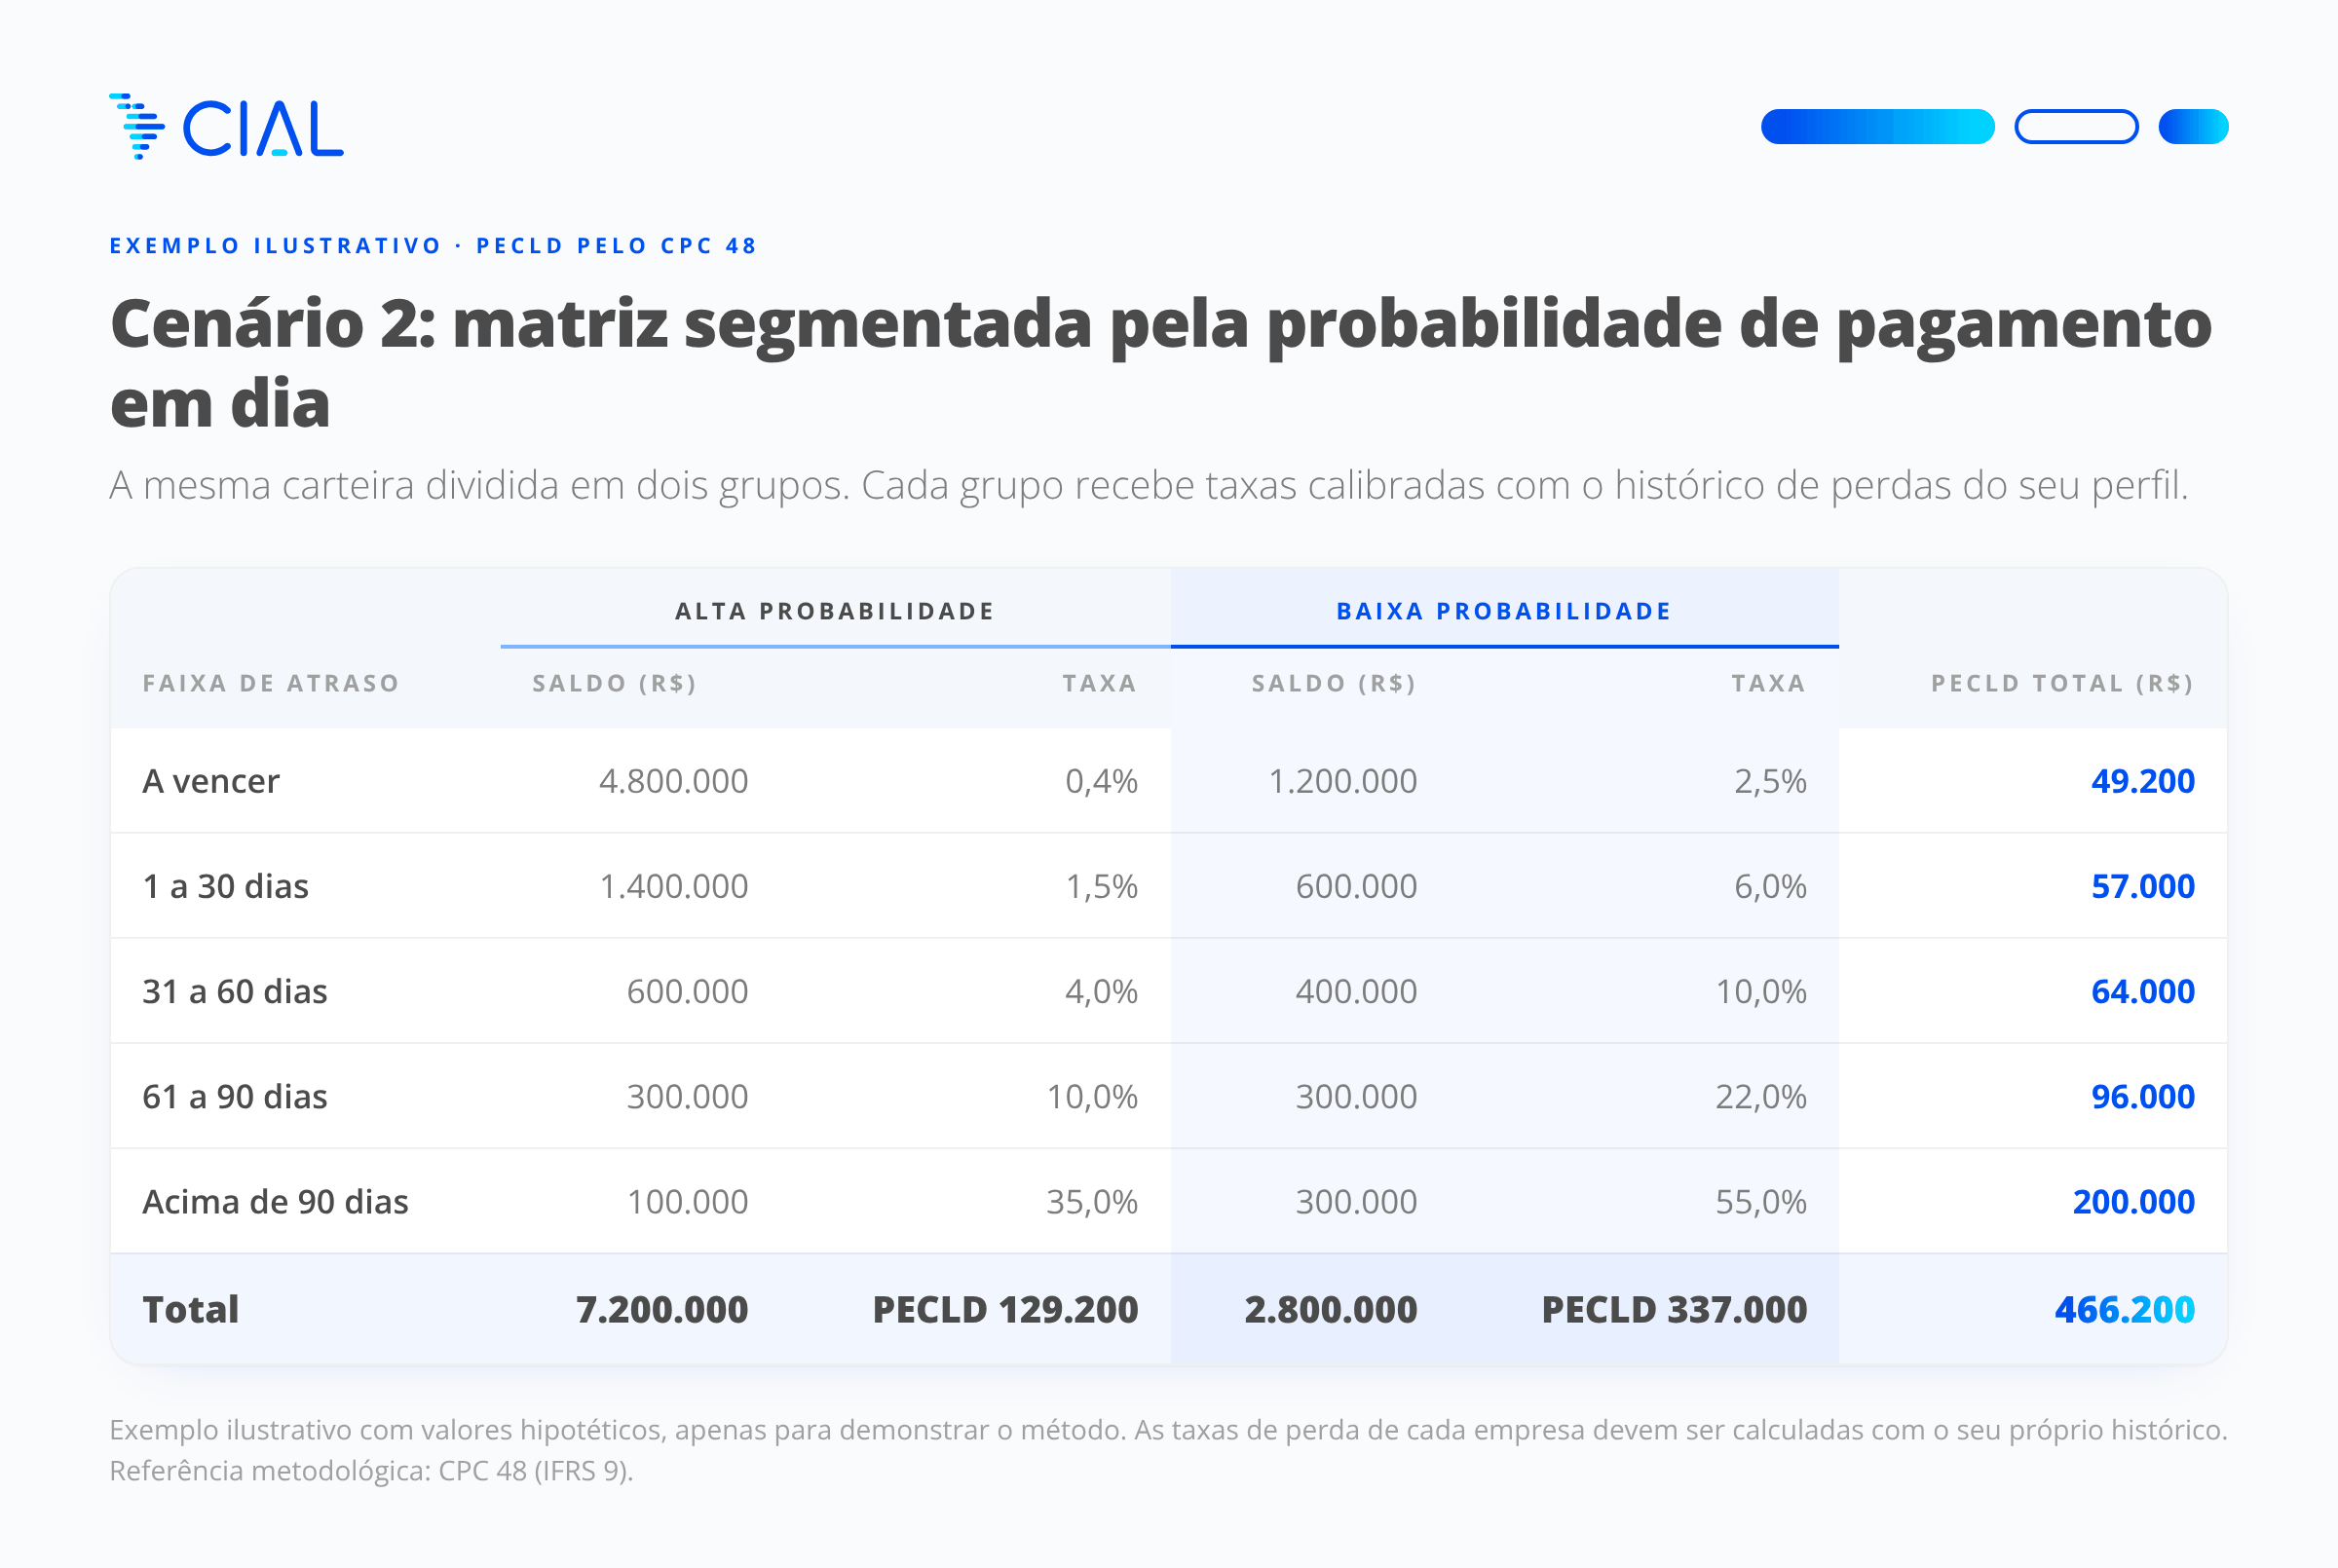
O que o exemplo mostra:
- A PECLD passa de R$ 428 mil para R$ 466,2 mil (4,66% da carteira), cerca de 9% acima da matriz por idade.
- Os clientes de baixa probabilidade representam 28% do saldo e concentram cerca de 72% da provisão.
- Os títulos a vencer desse grupo (R$ 1,2 milhão) recebem 2,5% de provisão, contra 0,8% na matriz única. O risco aparece no balanço antes do primeiro atraso.
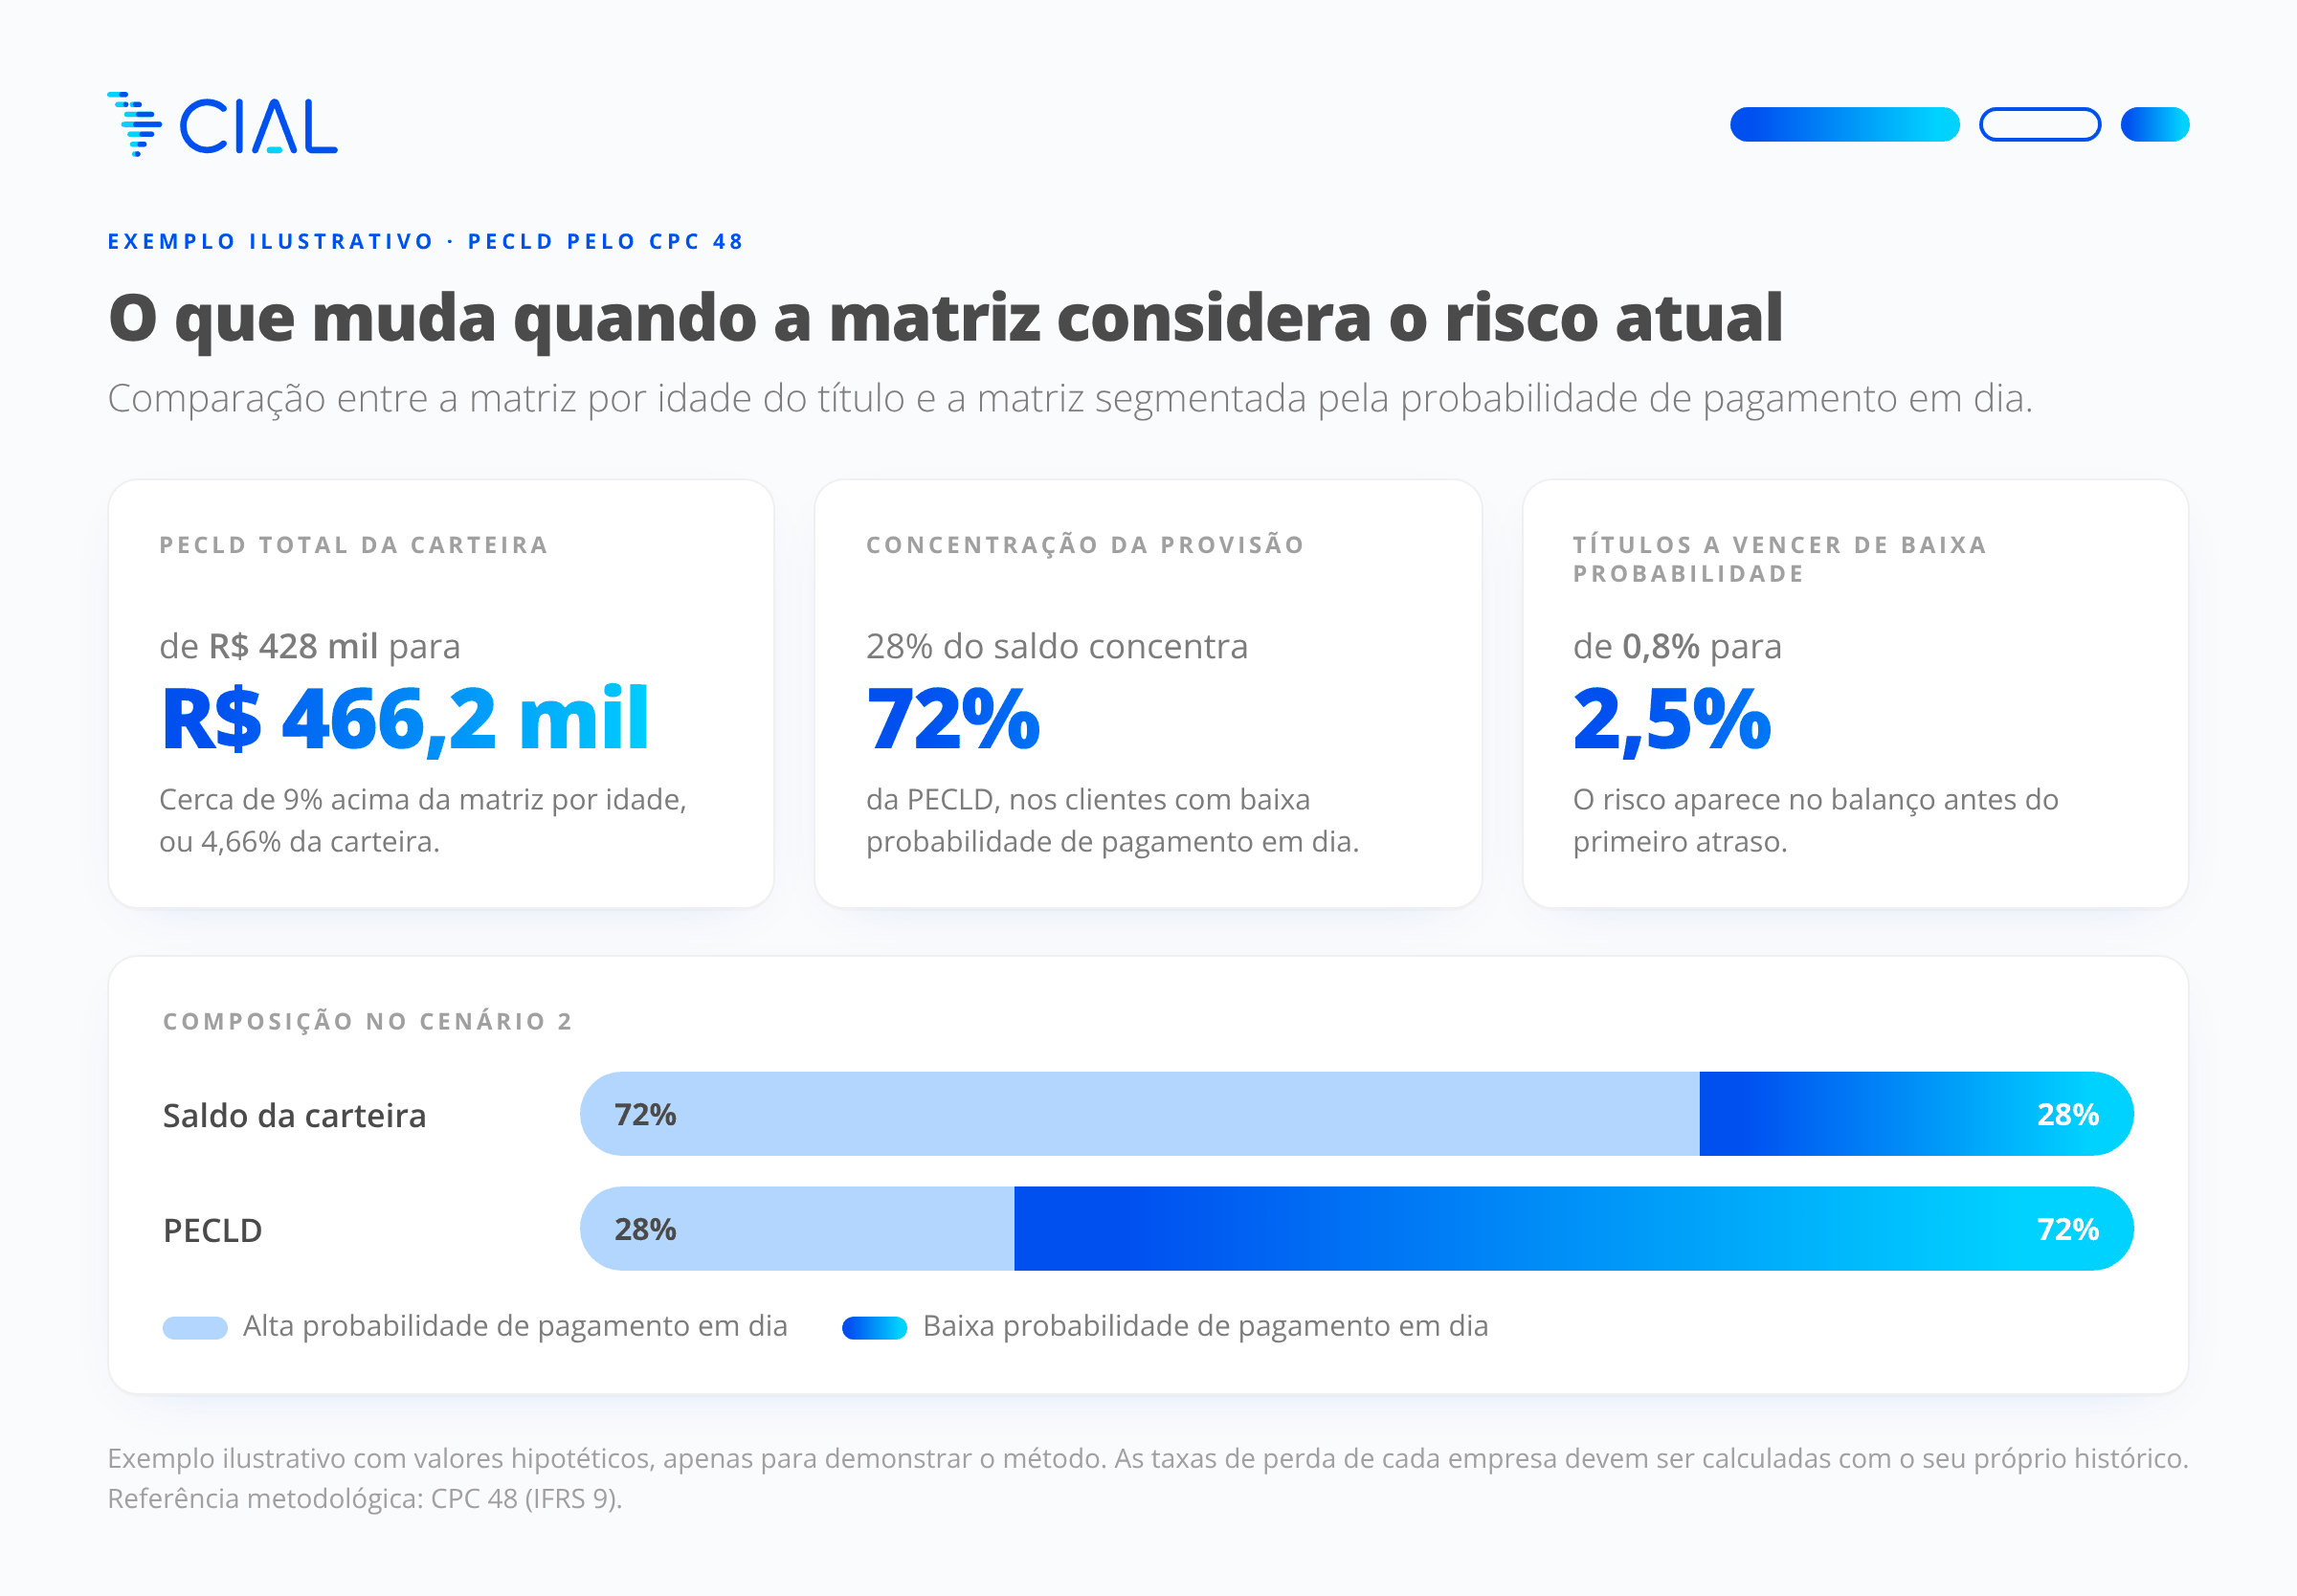
O ganho vai além do número final. A empresa passa a saber em quais clientes a perda está se formando, e isso orienta limites, prazos e cobrança.
Crédito e contabilidade usando o mesmo dado
Em muitas empresas, a área de crédito aprova limites com uma lógica e a controladoria provisiona com outra. O resultado são duas leituras da mesma carteira, que só se encontram quando a inadimplência já está no balanço.
Quando o mesmo indicador preditivo orienta a decisão de crédito e a segmentação da matriz de provisão, as duas áreas passam a falar a mesma língua:
- Crédito revisa limites e condições dos clientes cuja probabilidade de pagamento em dia caiu.
- Controladoria ajusta a PECLD com base em informação prospectiva documentada, como o CPC 48 pede.
- CFO enxerga a provisão como reflexo da qualidade da carteira e consegue explicar suas variações ao conselho e à auditoria.
O CKR Pro, relatório da CIAL Dun & Bradstreet, foi desenvolvido para essa leitura preditiva. Ele estima a probabilidade de uma empresa pagar em dia nos próximos 90 dias e indica tendências de risco de curto e longo prazo, dependência de clientes e fornecedores e sinais de pressão de liquidez. Na prática, oferece a crédito e controladoria um critério objetivo para segmentar a carteira pelo risco atual, além da idade dos títulos. A metodologia da provisão, a calibração das taxas e a validação com a auditoria continuam sob responsabilidade da empresa.
Para aprofundar o tema, veja também nossos conteúdos sobre risco de crédito, gestão da carteira de clientes inadimplentes e análise preditiva de crédito.
Perguntas frequentes
PECLD é o mesmo que PDD?
Na prática do mercado, os termos se referem à mesma conta redutora do contas a receber, mas com fundamentos diferentes. PDD (Provisão para Devedores Duvidosos) é a nomenclatura mais antiga, muito associada ao modelo de perda incorrida. PECLD, no contexto do CPC 48, é a estimativa de perdas de crédito esperadas, que considera histórico, condições atuais e previsões. Para fins fiscais, a dedutibilidade de perdas no recebimento de créditos segue regras próprias da Lei 9.430/1996, independentes do valor contábil da PECLD.
Empresa não financeira precisa seguir o CPC 48?
Sim, se ela adota o conjunto completo dos pronunciamentos do CPC, como companhias abertas (o CPC 48 é referendado pela CVM na Resolução CVM 76/2022) e sociedades de grande porte. O CPC 48 não se limita a bancos: o contas a receber de clientes é um ativo financeiro dentro do seu alcance. Instituições financeiras seguem regra própria do Conselho Monetário Nacional (Resolução CMN 4.966/2021, em vigor desde 1º de janeiro de 2025). Pequenas e médias empresas que adotam o CPC PME seguem a Seção 11 desse pronunciamento, que tem requisitos próprios de redução ao valor recuperável.
Com que frequência revisar a matriz de provisão?
O CPC 48 exige que a provisão seja mensurada em cada data de balanço, então a matriz deve ser reaplicada pelo menos a cada fechamento em que a empresa divulga demonstrações. Na rotina, faz sentido atualizar os saldos a cada fechamento mensal e revisar as taxas e os ajustes prospectivos de forma periódica, antecipando a revisão sempre que houver mudança relevante no cenário econômico, no perfil da carteira ou no comportamento de pagamento dos clientes.
Qual a diferença entre perda incorrida e perda esperada?
No modelo de perda incorrida (CPC 38), a provisão só era reconhecida quando havia evidência objetiva de que a perda já tinha acontecido, como um atraso relevante ou a recuperação judicial do cliente. No modelo de perda esperada (CPC 48), a empresa reconhece desde o início a perda que estima ter, usando histórico, condições atuais e previsões. Por isso, a perda esperada tende a ser reconhecida mais cedo.
O que muda na matriz de provisão quando se usa um indicador preditivo?
A estrutura da matriz continua a mesma: faixas de atraso, taxas de perda e saldos. O que muda é o agrupamento. Em vez de uma única matriz para toda a carteira, a empresa separa clientes por probabilidade de pagamento em dia e calcula taxas para cada grupo com base no seu próprio histórico. Assim, títulos a vencer de clientes com sinais de deterioração passam a ter provisão compatível com o risco atual.
Sua PECLD olha para trás? Veja como o CKR Pro traz a probabilidade de pagamento em dia para a análise da sua carteira e converse com um especialista da CIAL.
Fontes: Pronunciamento Técnico CPC 48, Instrumentos Financeiros (correlação à IFRS 9), Comitê de Pronunciamentos Contábeis; Resolução CVM 76/2022; IFRS 9 Financial Instruments, IASB; Resolução CMN 4.966/2021; Lei 9.430/1996.
A nossa base de 60 milhões de dados de empresas na América Latina, nos permite entregar a você materiais ricos e atualizados sobre o mercado