Checklist de homologação de fornecedores para 2027
Dois fornecedores com as mesmas certidões, o mesmo preço e o mesmo prazo de entrega podem custar valores diferentes para a sua empresa a partir de 2027. A diferença está no crédito de IBS e CBS que cada um transfere, e ela não aparece em nenhum documento da pasta de cadastro. É por isso que o checklist de homologação de fornecedores precisa olhar para mais coisas do que a validade das certidões.
O que é homologação de fornecedores
Homologação de fornecedores é o processo formal de avaliação e aprovação de uma empresa antes que ela passe a fornecer bens ou serviços. O checklist de homologação é o conjunto de critérios verificáveis que sustenta essa decisão, organizado por blocos de risco: cadastral, financeiro, fiscal, compliance, ESG e operacional. O resultado define se o fornecedor entra na base, em que condições contratuais e com qual nível de acompanhamento.
Este guia reúne os critérios que a CIAL Dun & Bradstreet, parceira exclusiva da Dun & Bradstreet na América Latina, considera essenciais para 2026. Para o fluxo operacional etapa por etapa, veja o guia de como fazer a homologação de fornecedores.
Por que documentação não basta
Certidão descreve a situação do fornecedor no dia da emissão. O Certificado de Regularidade do FGTS vale 30 dias. A certidão federal conjunta da Receita Federal e da PGFN e a Certidão Negativa de Débitos Trabalhistas valem 180 dias. Dentro dessa janela, o fornecedor pode atrasar pagamentos, perder um cliente relevante ou mudar de controle societário, e o documento continua válido.
O risco de descontinuidade é concreto. Segundo a pesquisa Demografia das Empresas e Estatísticas de Empreendedorismo 2022, do IBGE, apenas 37,3% das empresas empregadoras nascidas em 2017 seguiam ativas cinco anos depois. Na construção, a taxa foi de 26,2%.
Em 2026 entrou um terceiro fator. Com a reforma tributária, a regularidade fiscal e o regime tributário do fornecedor passam a afetar o custo de quem compra dele. Aprofundamos os limites do modelo documental em homologação de fornecedores além do checklist documental. Abaixo está o checklist.
Checklist de homologação de fornecedores por bloco
Bloco 1: Cadastral
Confirma que o fornecedor existe, é quem diz ser e tem atividade compatível com o que vai vender.
- Situação cadastral do CNPJ na Receita Federal. A IN RFB nº 2.119/2022 prevê cinco situações: ativa, suspensa, inapta, baixada e nula.
- CNAE principal e secundários compatíveis com o objeto do contrato.
- Quadro societário e beneficiário final, incluindo grupo econômico (matriz, filiais e coligadas).
- Endereço com operação real, compatível com a capacidade exigida.
- Data de abertura e histórico de alterações contratuais recentes.
- Inscrições estadual e municipal e licenças exigidas pela atividade.
Sinal de alerta: empresa aberta há poucos meses assumindo contrato de grande valor, ou mudança de sócios logo antes da cotação.
Bloco 2: Financeiro
Mede se o fornecedor tem fôlego para sustentar o contrato até o fim.
- Comportamento de pagamento com os próprios credores.
- Tendência de endividamento e liquidez nos últimos períodos, e não só o número de um balanço isolado.
- Protestos, ações de cobrança e pedidos de recuperação judicial ou falência.
- Concentração de receita em poucos clientes.
- Proporção entre o valor do contrato e o porte do fornecedor.
- Score de risco de crédito comercial.
Sinal de alerta: o seu contrato passaria a representar parcela grande do faturamento do fornecedor.
Bloco 3: Fiscal e tributário
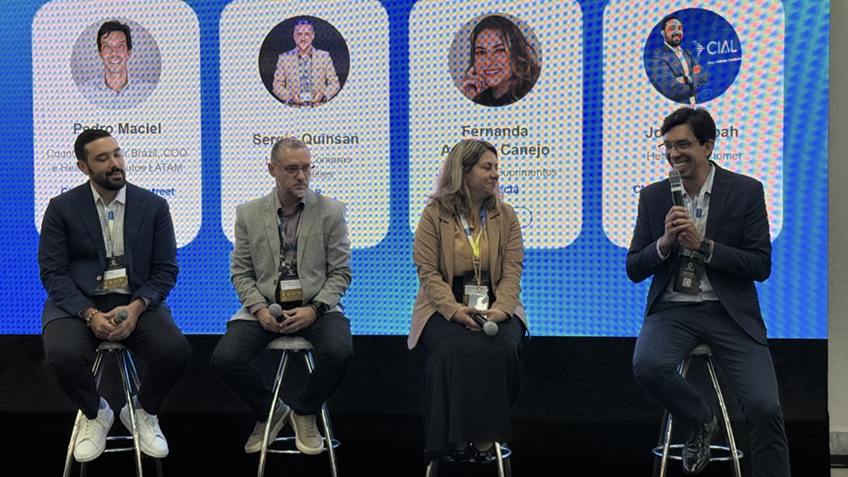
É o bloco que mais mudou com a reforma tributária, tema dominante no estande da CIAL no Fórum COMPRAR 2026.
- Certidões de regularidade fiscal federal, estadual e municipal, CRF do FGTS e CNDT, com data de validade controlada.
- Regime tributário do fornecedor: Simples Nacional, Lucro Presumido ou Lucro Real.
- Para optantes do Simples: se recolhe IBS e CBS dentro do regime unificado ou pelo regime regular. Pelo art. 47, § 9º, II, da Lei Complementar nº 214/2025, quando o fornecedor do Simples mantém IBS e CBS no regime unificado, o crédito do comprador fica limitado ao valor devido dentro do Simples. A opção é semestral: a janela de setembro de 2026 define o primeiro semestre de 2027, e a de março de 2027 define o segundo, segundo a Receita Federal.
- Capacidade de emitir documento fiscal com os campos de IBS e CBS. Para o regime regular, a obrigação de informá-los vale desde 3 de agosto de 2026, pelo Ato Conjunto RFB/CGIBS nº 4/2026.
- Histórico de regularidade fiscal ao longo do tempo, e não só a certidão vigente.
Por que isso pesa: pela regra geral do art. 47 da LC 214/2025, o comprador do regime regular só apropria crédito de IBS e CBS quando o débito da operação é extinto. O art. 48 dispensa essa exigência enquanto nem o split payment nem o recolhimento pelo adquirente estiverem implementados. Nesse intervalo, o crédito depende do destaque correto no documento fiscal eletrônico. Em 12 de agosto de 2026, o Comitê Gestor do IBS informou que o split payment não estará disponível em janeiro de 2027. Nos dois cenários, a qualidade fiscal do fornecedor tem efeito direto na sua margem. O detalhamento está em fornecedores e crédito tributário.
Bloco 4: Compliance e integridade
Avalia se o fornecedor expõe a sua empresa a risco regulatório ou reputacional.
- Consulta ao CEIS e ao CNEP, cadastros da CGU no Portal da Transparência previstos nos arts. 22 e 23 da Lei nº 12.846/2013.
- Listas de sanções, como as do Conselho de Segurança da ONU, aplicadas no Brasil pela Lei nº 13.810/2019, e as do OFAC para quem opera com dólar ou tem exposição internacional.
- Pessoas politicamente expostas no quadro societário.
- Mídia adversa e processos relevantes nas esferas trabalhista, ambiental e criminal.
- Vínculo societário entre o fornecedor e colaboradores da sua empresa ou concorrentes na mesma cotação.
- Aceite do código de conduta e, quando o fornecedor tratar dados pessoais em seu nome, cláusulas de proteção de dados compatíveis com a LGPD.
Por que isso pesa: o Decreto nº 11.129/2022 inclui, entre os parâmetros de avaliação do programa de integridade da própria contratante, as diligências baseadas em risco para contratação e supervisão de terceiros (art. 57, XIII). O desenho completo está no processo de KYS (Conheça Seu Fornecedor).
Bloco 5: ESG
Verifica se a cadeia de fornecimento carrega passivo social ou ambiental para a sua marca.
- Consulta ao Cadastro de Empregadores que tenham submetido trabalhadores a condições análogas à de escravo, publicado pelo Ministério do Trabalho e Emprego.
- Consulta às áreas embargadas pelo Ibama, especialmente em cadeias ligadas a madeira, agropecuária e mineração.
- Licenciamento ambiental quando a atividade exige.
- Dados de emissões e políticas socioambientais quando a sua empresa reporta informações da cadeia a clientes, investidores ou matriz.
- Indicadores ESG independentes, além da autodeclaração do fornecedor.
Sinal de alerta: fornecedor que responde questionário ESG com tudo em conformidade, mas não apresenta nenhuma evidência verificável.
Bloco 6: Operacional
Confirma que o fornecedor consegue entregar o que promete, no volume e no prazo.
- Capacidade instalada compatível com a demanda contratada.
- Certificações exigidas pela criticidade do item, como ISO 9001 para processos de qualidade.
- Dependência de subfornecedores ou de fonte única de insumo.
- Plano de continuidade e prazo de recuperação em caso de interrupção.
- Referências de clientes com escopo semelhante.
- Segurança da informação, quando o fornecedor acessa sistemas ou dados.
- Para terceirização de mão de obra, controle de obrigações trabalhistas, já que a contratante responde subsidiariamente pelo período da prestação (art. 5º-A, § 5º, da Lei nº 6.019/1974).
Eventos externos testam esse bloco com frequência, como mostramos no artigo sobre o que a Copa do Mundo 2026 ensina sobre risco de fornecedores.
Como ajustar o checklist à criticidade
Aplicar os seis blocos com a mesma profundidade a toda a base trava o processo sem reduzir risco. O rigor deve seguir a criticidade:
- Fornecedor crítico (fonte única, acesso a dados ou sistemas, mão de obra dentro da sua operação ou contrato de alto valor): os seis blocos completos, com acompanhamento contínuo depois da aprovação.
- Fornecedor relevante: blocos cadastral, financeiro, fiscal e compliance, com reavaliação periódica.
- Fornecedor de baixo risco: blocos cadastral e fiscal, mais consulta a listas restritivas.
A régua de cada nível depende da política da sua empresa. O ponto de partida é a classificação de fornecedores por criticidade.
Como otimizar a homologação de fornecedores
Com dezenas de critérios e centenas de CNPJs, planilha e e-mail viram gargalo. E cada perfil de fornecedor pede um caminho diferente: o crítico passa por todos os blocos, o de baixo risco por dois ou três.
O CIAL360 Supplier é a plataforma de homologação, avaliação e gerenciamento de fornecedores da CIAL Dun & Bradstreet. A homologação é configurada de acordo com as políticas da sua empresa, com segmentos, fontes de avaliação, variáveis e regras próprias. A plataforma usa a base de dados comerciais e os scores exclusivos da Dun & Bradstreet para reduzir a coleta manual de dados e documentos.
Em breve, a plataforma passa a contar com o Workflows, o novo motor de decisão apresentado no Fórum COMPRAR 2026. Na versão anterior do motor de decisão do CIAL360 Supplier, os fornecedores percorriam um fluxo em cascata, seguindo uma sequência pré-definida de etapas. Esse modelo limitava a possibilidade de direcionar cada fornecedor para jornadas alternativas, com regras e etapas específicas de acordo com seu perfil ou nível de risco.
Com o Workflows, essa lógica se torna muito mais flexível. A qualquer momento da jornada, é possível alterar a rota e direcionar o fornecedor para diferentes fluxos, etapas e regras conforme a necessidade. Assim, cada processo de homologação pode ser muito mais personalizado, dinâmico e assertivo para cada perfil de fornecedor.
Para ver como a homologação funciona com as regras da sua empresa, conheça a plataforma.
Perguntas frequentes
Quais documentos são obrigatórios na homologação de fornecedores?
Não existe lista legal única para homologação entre empresas privadas. Cada empresa define os documentos na sua política de suprimentos. O conjunto mais comum inclui comprovante de situação cadastral do CNPJ, contrato social e alterações, certidões de regularidade fiscal federal, estadual e municipal, CRF do FGTS, CNDT e licenças exigidas pela atividade. Em contratações públicas, a Lei nº 14.133/2021 organiza a habilitação em jurídica, técnica, fiscal, social e trabalhista, e econômico-financeira (art. 62). Documentos comprovam regularidade formal, mas não medem saúde financeira nem risco de integridade.
Qual a diferença entre homologação e qualificação de fornecedores?
Qualificação é a avaliação da capacidade técnica e de qualidade do fornecedor para entregar um item específico, geralmente conduzida pela área técnica ou de qualidade. Homologação é a aprovação formal que inclui o fornecedor na base apta a receber pedidos, combinando a qualificação com critérios cadastrais, financeiros, fiscais e de compliance. Na prática, a qualificação é uma das etapas da homologação. Algumas empresas usam os termos de forma diferente, por isso vale explicitar a definição na política de suprimentos.
Com que frequência re-homologar um fornecedor?
A frequência deve seguir a criticidade, e não um calendário único. Fornecedores críticos pedem acompanhamento contínuo e reavaliação completa em ciclo curto. Fornecedores de baixo risco podem ter ciclos mais longos. Além do ciclo, a re-homologação deve ser disparada por eventos: mudança de controle societário, alteração da situação cadastral, inclusão em lista restritiva, protesto relevante, pedido de recuperação judicial, queda de desempenho de entrega ou mudança de regime tributário.
O que muda na homologação de fornecedores com a reforma tributária?
O regime tributário e a regularidade fiscal do fornecedor passam a afetar o custo de quem compra. Pela LC 214/2025, o crédito de IBS e CBS do comprador depende, como regra, da extinção do débito da operação. Fornecedores do Simples Nacional que mantêm IBS e CBS no regime unificado transferem crédito limitado ao valor devido no Simples. Por isso, regime tributário, histórico fiscal e capacidade de emitir documento fiscal com IBS e CBS entram no checklist de homologação.
Fornecedor do Simples Nacional gera crédito de IBS e CBS?
Sim, mas o valor depende da escolha do fornecedor. Se ele recolhe IBS e CBS dentro do Simples, o comprador do regime regular se credita apenas do montante devido no regime unificado (art. 47, § 9º, II, da LC 214/2025). O fornecedor também pode apurar IBS e CBS pelo regime regular, permanecendo no Simples para os demais tributos (art. 41, § 3º). Nesse caso, o crédito segue a regra geral. A opção é semestral, com janelas em setembro e março, segundo a Receita Federal.
Um teste rápido para a sua base: separe os fornecedores críticos e conte quantos foram avaliados em todos os blocos e quantos passaram apenas pela conferência de documentos. Para estruturar a homologação a partir dessa leitura, conheça o CIAL360 Supplier.
A nossa base de 60 milhões de dados de empresas na América Latina, nos permite entregar a você materiais ricos e atualizados sobre o mercado