Aperto no crédito bancário: o que muda para a sua carteira B2B

A temporada de balanços do terceiro trimestre de 2026 começa com uma expectativa clara entre os analistas: grandes bancos mais seletivos na concessão de crédito, provisões em alta e pressão concentrada em pequenas e médias empresas, agronegócio e clientes de menor renda. Quando o banco fecha a torneira, a necessidade de capital de giro do seu cliente continua lá e tende a migrar para o prazo que ele negocia com fornecedores. É nesse movimento que o risco de crédito B2B da sua carteira muda de patamar, muitas vezes antes de qualquer atraso aparecer.
Este artigo, da CIAL Dun & Bradstreet, parceira exclusiva da Dun & Bradstreet na América Latina, mostra o que os balanços dos bancos sinalizam e como ler esse movimento na carteira de clientes de quem vende a prazo.
O que é aperto no crédito bancário
Aperto no crédito bancário é o período em que os bancos ficam mais seletivos para emprestar: exigem mais garantias, reduzem limites, encarecem as operações ou aprovam menos pedidos. Ele costuma acompanhar ciclos de inadimplência em alta, quando as instituições elevam provisões para cobrir perdas esperadas. Para fornecedores que vendem a prazo, o efeito chega pela carteira de contas a receber, porque o cliente que perde acesso ao banco passa a depender mais do prazo comercial.
O que os balanços dos bancos no terceiro trimestre de 2026 estão sinalizando
Os quatro maiores bancos de capital aberto do país divulgam seus resultados entre 22 de outubro e 11 de novembro. Nas prévias das principais casas de análise, o tema que domina as projeções é o custo do crédito: provisões maiores para cobrir a inadimplência tendem a limitar o lucro, mesmo onde a margem financeira se recupera.
O pano de fundo é a inadimplência. Segundo o Banco Central, a inadimplência nas operações com recursos livres chegou a 6,6% em agosto de 2026, alta de 0,2 ponto percentual sobre julho e o nível mais elevado da série iniciada em março de 2011 (Gazeta do Povo). O próprio BC ressalta que parte dessa alta se explica por uma mudança de critério contábil. Ainda assim, a leitura do Citi é que os bancos privados devem ser mais seletivos na concessão, o que protege a carteira deles e limita o crescimento das receitas (Money Times).
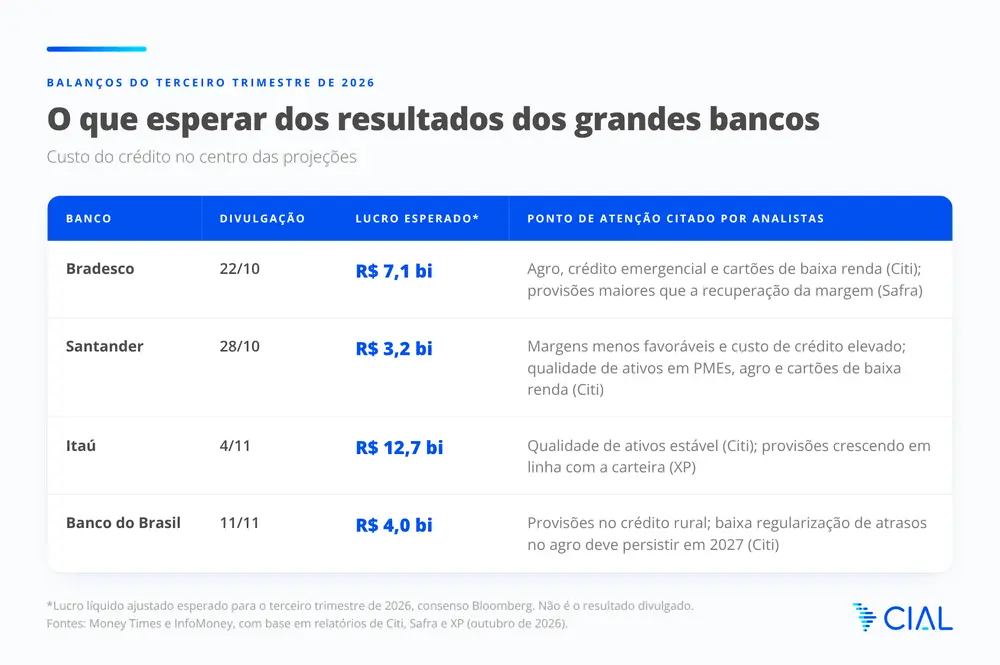
Entre as casas de análise, o diagnóstico converge: PMEs, agronegócio e clientes de menor renda concentram a pressão sobre o custo de risco (InfoMoney). Para muitas indústrias e distribuidores, são segmentos com peso relevante na carteira de contas a receber.
Por que o aperto bancário vira risco na sua carteira de clientes
Os números agregados de empresas ainda parecem calmos, e é aí que mora o risco de leitura. Segundo as Estatísticas Monetárias e de Crédito do Banco Central, em agosto de 2026 (Agência Brasil; Gazeta do Povo):
- a inadimplência de empresas ficou em 3,3% na carteira total (recursos livres e direcionados), estável no mês, e em 4,3% no crédito com recursos livres, alta de 0,1 ponto percentual;
- a taxa média de juros do crédito livre para empresas foi de 24,2% ao ano;
- o saldo de crédito livre para empresas, de R$ 1,6 trilhão, caiu 0,6% no mês e cresceu só 0,5% em 12 meses;
- já a inadimplência das famílias chegou a 6% na carteira total e a 8% no crédito livre, o maior nível da série histórica.
Lidos juntos, esses dados contam uma história que o indicador de inadimplência de empresas, sozinho, não conta. O crédito bancário livre para empresas praticamente parou de crescer enquanto o consumidor final perde capacidade de pagamento. A empresa que vende para esse consumidor sente a pressão no caixa e encontra o banco mais exigente.
O caminho mais curto para fechar essa conta costuma ser o fornecedor. Na prática, o movimento aparece na carteira de contas a receber de três formas:
- Pedidos de alongamento de prazo, apresentados como negociação comercial.
- Compras maiores a prazo, que concentram exposição em menos clientes.
- Atrasos curtos e recorrentes, de poucos dias, que costumam anteceder atrasos longos.
Nenhum desses sinais aparece numa consulta de restrições. Quando o protesto ou a negativação surgem, o limite já foi consumido.
Análise de crédito histórica ou preditiva: o que muda na decisão
Análise histórica responde se a empresa já deixou de pagar. Análise preditiva de crédito estima a probabilidade de ela deixar de pagar nos próximos meses. Em ciclos de aperto, a diferença entre as duas define quanto tempo o time de crédito tem para agir.
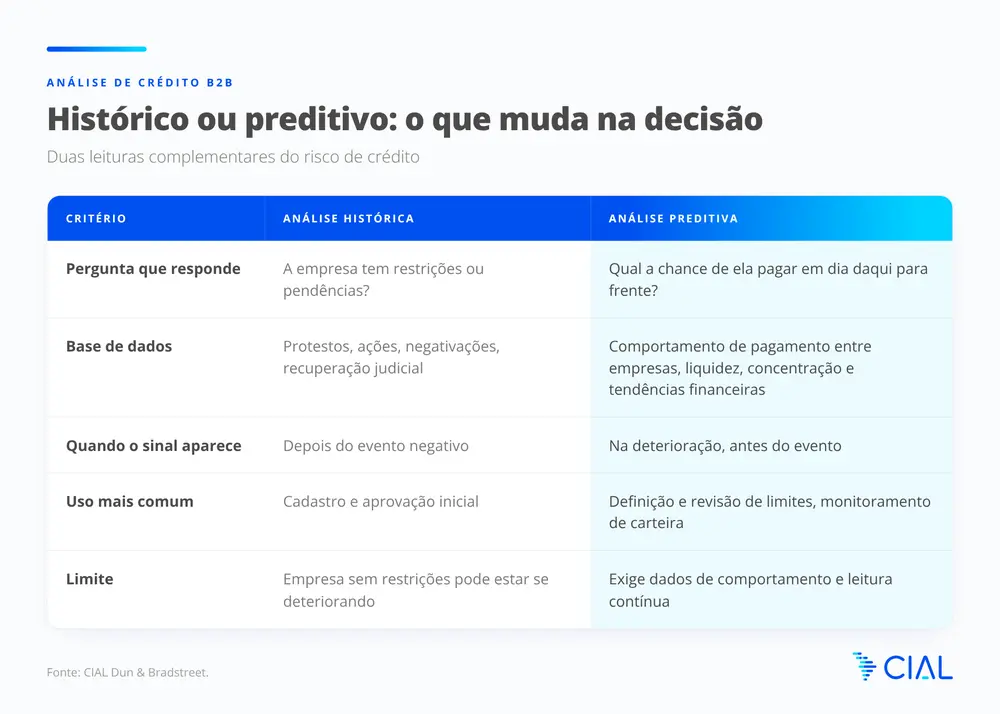
As duas abordagens se complementam. O erro comum em momentos como o atual é tratar a ausência de restrições como sinônimo de baixo risco.
6 sinais de alerta para monitorar na carteira de clientes B2B
- Queda na probabilidade de pagamento em dia. Mostra que o cliente começou a escolher quem paga primeiro.
- Atrasos acima de 60 dias com outros fornecedores. Indica que o cliente já está priorizando pagamentos e pode estar com o fluxo de caixa comprometido.
- Concentração de clientes. Uma empresa que depende de poucos compradores herda o risco deles, inclusive do varejo pressionado pelo consumidor endividado.
- Dependência de fornecedores. Se o seu cliente depende de um insumo crítico de um único fornecedor, qualquer ruptura vira atraso na sua duplicata.
- Comportamento de liquidez. Pedidos de prazo maior somados à queda de pontualidade indicam aperto de capital de giro.
- Exposição aos segmentos que os bancos estão evitando. PMEs, agronegócio e negócios ligados ao consumo de baixa renda merecem revisão de limite de crédito antes do próximo pedido.
O passo prático é trocar a revisão anual de limites por monitoramento contínuo de clientes, com regras diferentes por segmento e por tamanho de exposição. Transformar esses sinais em ação é o papel de um processo de early warning de crédito.
Como o CIAL360 Credit e o CKR Pro antecipam essa leitura
Monitorar seis sinais em centenas de clientes, com regras por segmento, é inviável em planilha. O CIAL360 Credit é a plataforma de gestão de risco de crédito da CIAL que centraliza a análise e o monitoramento da carteira de clientes a partir da base de dados comercial da Dun & Bradstreet. Com ela, o time de crédito acompanha a carteira de forma contínua e prioriza a revisão dos clientes cuja situação mudou.
Para as contas que pedem uma decisão mais fina, como um aumento de limite ou um pedido de prazo maior, o relatório CKR Pro traz a leitura preditiva. Ele reúne indicadores como probabilidade de pagamento em dia, Commercial Score, risco de curto e de longo prazo, concentração de clientes, dependência de fornecedores, comportamento de liquidez e índice de atraso acima de 60 dias. São os mesmos sinais da lista acima, organizados para apoiar a decisão antes que a inadimplência apareça no histórico.
Perguntas frequentes
O que é aperto no crédito bancário?
Aperto no crédito bancário é o período em que os bancos ficam mais seletivos para emprestar, com mais exigência de garantias, limites menores, taxas mais altas ou menos aprovações. Costuma acompanhar ciclos de inadimplência em alta. No terceiro trimestre de 2026, analistas apontam pequenas e médias empresas, agronegócio e clientes de menor renda como os segmentos sob maior pressão nos grandes bancos.
Por que o aperto no crédito bancário aumenta o risco para fornecedores?
Porque a necessidade de capital de giro das empresas continua quando o banco fica mais seletivo. Sem acesso ao crédito bancário nas mesmas condições, o cliente tende a pedir mais prazo ou a atrasar pagamentos a fornecedores. O risco, que estava no banco, passa a se concentrar na carteira de contas a receber de quem vende a prazo.
Qual a inadimplência de empresas no Brasil em 2026?
Segundo o Banco Central, em agosto de 2026 a inadimplência de pessoas jurídicas era de 3,3% na carteira total do Sistema Financeiro Nacional e de 4,3% nas operações com recursos livres. No crédito livre como um todo, somando famílias e empresas, a taxa chegou a 6,6%, o nível mais alto da série iniciada em 2011.
Qual a diferença entre análise de crédito histórica e preditiva?
A análise histórica verifica se a empresa já tem restrições, como protestos, ações ou negativações. A análise preditiva estima a probabilidade de a empresa pagar em dia nos próximos meses, com base em comportamento de pagamento e indicadores financeiros. A preditiva identifica a deterioração antes do evento negativo; a histórica confirma o evento depois que ele ocorre.
Quais indicadores antecipam a inadimplência de uma empresa?
Os mais úteis são queda na probabilidade de pagamento em dia, atrasos acima de 60 dias com outros fornecedores, concentração de clientes, dependência de fornecedores e piora no comportamento de liquidez. Lidos em conjunto e de forma contínua, eles mostram a perda de fôlego financeiro antes de protestos ou pedidos de recuperação judicial.
Com que frequência revisar o limite de crédito de clientes PJ?
Em ciclos de aperto, a revisão deve ser contínua para clientes com maior exposição ou em segmentos pressionados, e periódica para o restante da carteira. A revisão anual única deixa o fornecedor exposto entre uma análise e outra. Pedidos de prazo maior ou de aumento de limite devem disparar uma nova análise.
Próximo passo
Os balanços de Bradesco, Santander, Itaú e Banco do Brasil vão mostrar quanto o crédito pesou nos bancos. Para quem vende a prazo, a pergunta que importa é outra: quais clientes da sua carteira estão absorvendo esse aperto. Fale com um especialista da CIAL e veja como identificar esses clientes antes do próximo vencimento.
Dados de mercado consultados em 22 de outubro de 2026. Projeções de lucro são estimativas de consenso e não substituem os resultados divulgados pelos bancos. Fontes: Banco Central do Brasil (Estatísticas Monetárias e de Crédito, agosto de 2026, via Agência Brasil e Gazeta do Povo); Money Times; InfoMoney.
A nossa base de 60 milhões de dados de empresas na América Latina, nos permite entregar a você materiais ricos e atualizados sobre o mercado